↑ロードマップのSTEP6でインデックス積立が資産を安全に増やすには最善の方法であるが、キャッシュを吐き出さないというデメリットがあるという話をした。
じゃあ、
保有しているだけで、現金を生み出してくれるものの中で、初心者にオススメなのが、ETFだ。
ETFとは
ETFってのは、上場されてる投資信託のことね。
投資信託ってのは、いろんな種類の株だの債権だのがたくさん入ってて、投資のプロが運用してくれるヤツだ。
例えば、eMAXIS Slim 全世界株式っていう投資信託の中には、世界中の株が約2800社入ってるし、
上場っていうのは、誰でも自由に買えるようにするってこと。
ヨドバシカメラの株は上場されてないから、普通の人は買えない。
いや、ものすごい頑張ったら、買える可能性はほんの少しはあるかもしれない。
ヨドバシカメラの株を持っている人を探し出して、交渉して、同意を得て、取締役会で許可されたら買えるかもしれない。
でも、そんなことは普通はできない。
でも、上場されているビックカメラだったら簡単に買える。
今見たら、1株が1171円だってさ。
上場されるってオークション形式のお店屋さんに並ぶと同じだよね。
ビックカメラ1株、1171円で売るっていう人がいますよー?どうですかー?買いますか―?
ってことだ。
こんなふうに普通に売ってるんだから、証券会社で口座つくって、ポチポチとクリックしてるだけで、ビックカメラの株主になれちゃう。
で、ETFもそれと同じで、投資信託がオークション形式のお店で売られてて、株と同じように売買できるってわけ。
つまり、いくらより下がったら買うとかの指値注文ができたり、ザラ場(株価が実際に動いている時間)でリアルタイムに売買できる。
eMAXIS Slim 全世界株式は上場されてない投資信託だから、注文してから、何日かして「投資信託の購入が完了しました」って連絡がくる。遅っ!!!って思う。
非上場の普通の投資信託だと、注文してから約定するまでタイムラグ(時間差)があるんだ。
だからさ、eMAXIS Slim 全世界株式が今、37,859円の時に注文しても、普通はその値段では買えないってこと。
もし、この値段が安いと思って買い注文を入れたとしても、もっと高い値段で約定してまうかもしれない。
でも、上場されているETFのMAXIS 全世界株式【2559】の方だったら、証券取引所の取引時間中だったら、その時の時価で買える。
例えば、東京証券取引所(東証)などの日本の株式市場の取引時間は、平日の前場(9:00〜11:30)と後場(12:30〜15:30)なんだけど、
14:00くらいに、あなたがトイレ行ってくると言って仕事を抜け出して、スマホでチェックしたら、
ETFのMAXIS 全世界株式【2559】が、2956円で、この値段なら買いたい!って思ったとする。
そしたら、その場で2956円くらいで買えるってことになる。
細かいことをいうと、表示されている2956円は直前の成立した価格だから、
実際は1円くらいズレるかもしれないけど、とりあえず、そういうことだ。
ETFの分配金は課税される
こっから、上場されてない普通の投資信託で「分配金を再投資する」と設定した場合の話をします。
eMAXIS Slim 全世界株式の中に入っている世界中の株たちが、出す配当金は、あなたに支払われずに、自動的にeMAXIS Slim 全世界株式を買って、どんどん増やしてくれます。
あなた自身の口座に分配金が支払われないため、日本国内での所得税・住民税(20.315%)は発生しません。これにより、本来税金として引かれるはずだった資金もそのまま運用に回るため、複利効果が最大化します。
ここが非常上場の投資信託の良い点です。
これに対し、特定口座でETFを買っていた場合は、分配金があなたに支払われるたびに所得税・住民税(20.315%)が引かれます。
ただし、NISA成長枠でETFを買っていた場合は、この税金はかかりません。まるまる全額の分配金をもらえます。
ETFはコストがかかる
俺は2026年現在、ETFは全く保有していない。
その理由の1つ目は、ETFも投資信託なので、信託報酬などのコストが発生するからだ。
例えば、1489日経平均高配当株50は配当利回りの高い日本の大型株50銘柄がセットになってる。
これ1つ買うだけで、日本の大型高配当株50社全部に投資できるから、良いんだけど、総経費率0.37%と書いてあるね。
俺は2026年10月現在で日本株+Jリートで約6300万円保有している。
この内訳は全部、個別銘柄だから、信託報酬などのコストはかからない。
これを全部、1489で保有しているとしたら、
6300万円×0.37%=23万3100円のコストが毎年かかってくる。
俺はこれを支払いたくないってことです。
でも、毎月積み立てている非上場の投資信託であるeMAXIS Slim 米国株式(S&P500)にも管理費用0.0814%が発生しますが、この費用は俺にとっては支払う価値があると考えています。
なぜなら、常にS&P500と連動するように米国株を入れ替えるなんていうことは俺にはできないからです。
いや、時間と労力をかければできるのかもしれないけど、そんなこと絶対にやりたくないです。
0.0814%の信託報酬をファンドに支払うだけで、自動的に中の銘柄を組み替えて、最新のS&P500を保持してくれるってのは、安いと思います。
ETFだとバランスがいいポートフォリオが手に入る
俺がETFを買ってない理由の2つ目は、
日本株やJリートは自分の好きに買ってポートフォリオ(資産の組み合わせ)を作りたいからです。
俺の保有している日本株+Jリートを数えたけど、57銘柄あります。
昔読んだ本に、分散投資が20~25を超えると、分散の効果が薄れるとか書いてあった。
57銘柄に分散されているから、充分だと思いますでしょうか。
でも、この中身は、通信、ヘルスケア、不動産、金融、食品、メディア・エンターテイメントに偏ってて、バランスが悪い。
特に日本たばこ産業(2914)なんて1270万円くらいある。これはリスキーだ!これがETFだったら、特定の1銘柄だけがこんなに膨れ上がる前に、定期的な銘柄入れ替えや比率調整(リバランス)がされて、安全な割合に抑えられているはずなのに。
リバランスっていうのは、増えすぎた資産を一部売却して、他の割安な資産を買うってことね。
ETFはこれをプロが自動でやってくれるから、楽なんだ。
↓日本たばこ産業のウェイトが、他の銘柄に比べて大きすぎる。日本の煙草にとってマイナスなことがあると、モロにダメージをくらってしまう不安定な構成。でも、俺はそれを受け入れている。
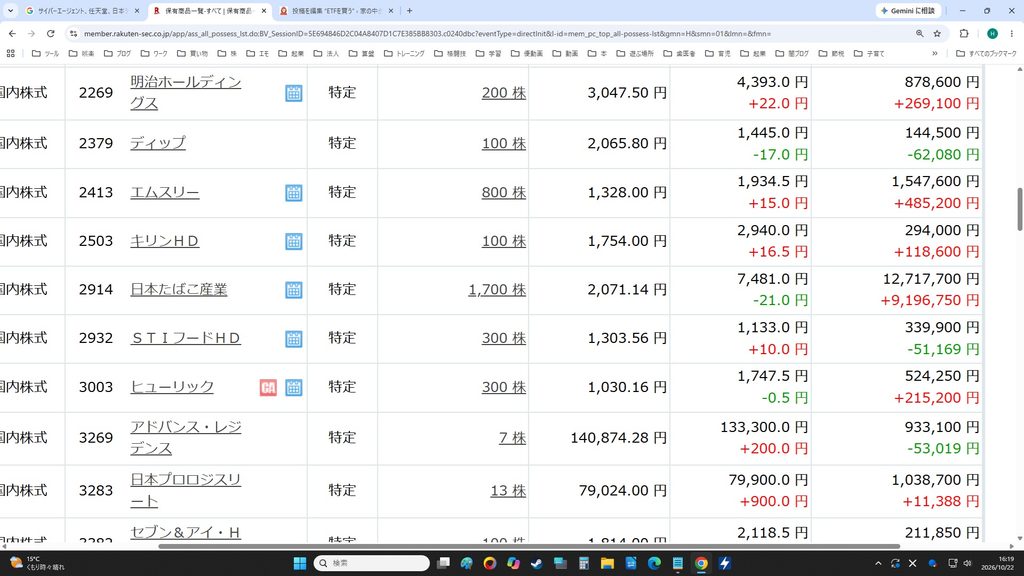
良いと思った銘柄を買うから、自分の興味ある業界、理解できる業界にばかり偏るのは当たり前だが、全体の安定性・安全性は下がる。
東京エレクトロンやレーザーテックの株をチャートを見て、チャンスだと判断して買ったことあるけど、売ってしまった。
半導体についてよくわかってなくて、得意なチャート分析だけの判断で売買してしまうからだ。
東京エレクトロンは2倍になって儲かったけど、俺はずっと長く保有できる株が欲しいんだ。
一方で、例えば、ETFの1306 NEXT FUNDS TOPIXだったら、中に日本の主要な企業がほぼ全部セットになって入ってる。
これを保有するなら、俺が買わない業界の銘柄も当然入っていて、バランスが良く、安全なんだ。
でも、安全かってことと、儲かるかってことは話が別だけどね。
たくさんの株が入ってるってことは、ある会社が爆発的に利益を出しても、他の会社の業績が悪くて足を引っ張ったりするわけだよ。
ETFの方が初心者向き
そういったわけで、信託報酬を払いたくないのと、自分で自由にポートフォリオを作りたいので、俺はETFを買ってない。
じゃあ、買ってもいないものをなぜ勧めるんだ?とあなたは思うかもしれない。
それはあなたが最初から俺と同じことをやって、失敗してほしくないからだ。
例えば、武田薬品の株を買ったとする。もうすぐ薬が完成しそうで、承認が間近だとしよう。でも、重大な問題が発覚して、その薬の開発を断念するってニュースが流れるとする。そうすると、その失望からドカンと売られて、株価を下げるだろう。
でも、1306 NEXT FUNDS TOPIXの中の武田薬品はほんの一部なんで、影響がものすごく小さくなる。武田薬品が激下がりしても、1306の中の他の銘柄が上がってたら、武田薬品の激下がりを吸収してくれるってわけ。
むしろ、俺は武田薬品が暴落した時に、全力で買いたい人なわけですよ。
下がっているとしたら、なんらかの問題があるわけで、それを克服できるか考えて、投資するわけです。
もちろん投資が失敗する可能性もあるけど、
俺はリスクをとってリターンを得たいタイプなんです。
でも、それを初心者の方にいきなり勧めるってのは違うと思ったってことです。
ちなみに、1306を買ってたって損することはもちろんある。日本株全体が下がれば、連動して下がるからだ。
でも、ETFの方が値動きが緩やかだし、倒産する危険とかがないわけです。
銘柄を一つ一つ問題ないかチェックする必要もないです。ETFの場合はプロが管理してくれているんで。
あ、でも、別にそんな激下がりしてるヤバそうな銘柄ばっかり買ってるわけじゃなくて、
良い企業をそこそこの値段でちょっとずつ買うってのもやってます。
でも、それだって暴落することはあるんで、個別株はやっぱりリスキーなんですよ。
高配当ETF
おさらいすると、S&P500やオールカントリー積立では、売らなければキャッシュにならないし、15年、20年以上するという手法だから、その長期間の間にキャッシュが欲しい、だから、分配金を支払ってくれるETFを買うのはどうだろうか、こういう流れだ。
だから、たくさんキャッシュを生んでくれる利回りの高いETFをここでは選ぶべきですよね。
利回り
利回りはわかるかな。
利回り1%のETFを100万円買ったら、1年間でもらえる現金は1万円ということだ。
100万×1%(0.01)=1万円ね。
100万円買って、利回り3%だったら、3万円もらえる。
つまり、利回りが高いほうがたくさんの現金がもらえる。
利回りが高ければそれだけでいいかっていうと、そんなことはなく、
利回りが高いということは、それだけ価格が安くなっているということであり、なにか理由があって安くなっているのかもしれない。
例えば、その高配当ETFの中に将来性のない会社が多く混じっていて、売られて安くなっていて、それで利回りが高いのかもしれない。
そんな業績が悪い会社、あるいは、これから右肩下がりになっていく会社は、減配するかもしれない。減配っていうのは、あなたに支払うお金を減らすってことだ。
とにかく、今、利回りが高いからといって、それがずっと続くとは限らない、減配する会社かもしれない。ということは、頭に入れておいてください。
とはいえ、利回りが低いETFを選んでも、この記事の趣旨に反するので、あなたに紹介する高配当ETFを探していきます。
1489 NEXT FUNDS 日経平均高配当株50
日本株の高配当ETFでは定番なので、これを紹介しなければならない。
1489のなにが素晴らしいかというと、純資産総額資金の量が多いのがスゴイ。
2026年10月時点で、5,483億円です。
1489は5000億円を超える巨大な資金が集まっているため、この「強制終了リスク」が実質的にほぼゼロであり、安心して10年、20年と長期でほったらかし投資ができるってことです。
なんで純資産総額が高い方がいいのか、の詳細は↓こちらの記事を読んでください。
日経平均高配当株50指数ってのがあってさ、予想配当利回りの高い50社を選ぶインデックスなんだけど、これに連動するETFなんだよ。
利回りが高ければいいってもんじゃないんだけど、日経平均を構成する銘柄が最初の土台になってて、流動性の高い企業ばかり選ばれてるから、ハズレの会社は入りにくい選定基準になってる。これを積立で買っていくとかだったら、大怪我をすることはないだろう。
でも、俺だったらこのETFは買いません。
信託報酬が0.3%で、俺には高く感じられるからです。
ただ大企業で高配当なものを買うだけだったら、自分でやればいいかなって思っちゃう。
今は1株(ミニ株とかワン株)から買えるから、高配当株50社のポートフォリオとか、そんなに資金がなくても作れるんじゃないかな。
でも、あなたが買っちゃいけないかっていうと、そんなことはない。
このETF買えば、手間がかからず、楽ですよ。
株価が高くなって利回りが低くなったものを売って利回りの高いものに、自動的に変えてくれるんですよ。
こりゃ、楽だ。
そう考えると、信託報酬0.3%もありかもしれない。
分配金利回りは3%くらい(2026年10月)
それから「過去10年のパフォーマンスは日経平均やオールカントリー指数を上回る」とかホームページに書いてありますけど、直近10年がたまたま日本株高配当大企業にとって、ホームランの期間だったってだけですから。
それがずっと続くっていう保証はないから、惑わされないでください。
過去10年と同じ動きになるんだったら、俺は1億円分買うよ。でも、そうなるとは限らないから。
399A 上場インデックスファンド日経平均高配当株50
これも、日経平均高配当株50指数に連動するETFだから、1489と中身の銘柄(会社)は同じ。
なんだけど、
信託報酬が0.165%で安いんだ。
だから、こっちを買ってもいい。
でもね、399Aは純資産総額675 億円なんだ。純資産総額から見ると、1489がはるかに上。
でもさ!純資産総額が高いほうが安全だと俺も言ったけどさ、399Aの純資産総額はすでに600億円を超えてるからな!
早期償還(運用中止)のリスクは低いと思う。
信託報酬を考えると、日本株高配当ETFを買うなら、399Aの方がいいかもしれない。
SPYD SPDRポートフォリオS&P500高配当株式ETF
これは一言でいうと「じゃじゃ馬、だけど超高利回り」なETFだ。
仕組みが面白くて、アメリカの超エリート企業の集まりである「S&P500」の中から、単純に「今、配当利回りが高い上位80社」を選んで、全部均等に(1.25%ずつ)パックにしたもの。
経費率(信託報酬)は0.07%で文句なしの安さ。
特筆すべきはその利回りで、だいたい4%~5%近くになることもある。目先でもらえる現金が多いのがこのSPYDだ。
「もらえる現金が多いなら、SPYDがいいじゃん!」って思うかもしれないけど、ちょっと待ってほしい。
最初の方で俺、「利回りが高いということは、なにか理由があって安くなっているのかもしれない」って言ったよね。
まさにそれで、SPYDの中身は、単純に配当利回りが高い80社を選んでるだけだから、業績が落ち込んでいる会社も入ってくる。
だから、普通に減配(もらえるお金が減ること)されることがあるんだ。
純資産総額は71.6億ドルくらいで全く問題なし。
VYM バンガード米国高配当株式ETF
これ1つ買うだけで、アメリカの配当利回りが高い大企業、約600社に丸ごと投資できちゃうETFだ。
さっき、俺の個別株のポートフォリオが57銘柄で「特定の銘柄に偏っててリスキーだ」って話をしたよね。でもVYMなら600社だ。分散が利いてて安全だぞ。
経費率(信託報酬)は年0.04%。安っ!
このETFは俺も興味があって、ちょくちょく見てるんだけど、
分配金利回りはだいたい2.5%~3%くらい(時期による)で、低めだ。
でも、VYMは「増配率」が高くて、ここが良い。
(VYMだって減配することはあるけどね)
増配っていうのは、もらえる現金が増えるってこと。
年を重ねるごとに、ゲットできる配当金の額がどんどん増えていくっていいでしょ?
で、この増配っていうのが大事で、なんにもしなくても収入が勝手に増えてくんですよ。これは嬉しいよ。
それから、増配するってことは業績が良い企業である可能性が高いと思う。
VYMは自然と増配率の高い優良企業が含まれる選定基準になっているんだろう。
VYMは、時価総額が大きい会社の保有比率が自然と高くなる仕組みなんだ。
だから、時価総額が高いってことは、プロの投資家が買っているってことで、なぜプロの投資家が買うかっていうと、それだけ業績が高いってことで、業績が高いから、増配できる、ってことなんだろうな。
純資産総額は831億ドルで全く問題なし。てか、すご!
HDV iシェアーズ・コア 米国高配当株 ETF
次に紹介するのが「HDV」。
これはちょっと「堅実で守りが強い」タイプのETFだ。
中身は約75銘柄。VYMの600銘柄に比べると、ずいぶん絞られているよね。
じゃあ、どういう基準で選ばれているかというと、「財務がめちゃくちゃ健全で、不況になってもビクともしない、これからも安定して配当を出し続けられる大企業」をプロが厳選している。
具体的には、エネルギーや、生活必需品といった、景気が悪くなってもみんなが絶対にお金を使う業界の比率が高い。
コロナショックみたいな大暴落が来ても、他と比べてダメージが少なくて済むのが強みだ。
要するに、俺が好きそうな会社ばかり集めたって感じだな。
経費率(信託報酬)は0.08%で、これも安い。
利回りはだいたい3.5%~4%くらいで、VYMよりちょっと高め。
ただ、中身が75銘柄と少ない分、特定の業界(エネルギーなど)の業績が悪くなると、ETF全体の価格も引きずられやすいという弱点はある。
「とにかく減配リスクを抑えて、手堅くディフェンシブにいきたい!」っていう慎重派の人に向いている。
純資産総額は145.6億ドルで充分ですねえ。
米国ETFのデメリット「二重課税」
日本の株やETFなら、分配金にかかる税金は国内の20.315%だけ。
でも、特定口座で米国ETFを買って、分配金を得た場合、まずアメリカ政府に10%の税金を取られる。そして、残った金額に対して、さらに日本政府が20.315%の税金を取る。
つまり、せっかくの分配金が、日米でダブルでむしり取られるってわけ。
でも、確定申告をして「外国税額控除」っていう手続きをすれば、アメリカに取られた10%の一部を取り戻せるっていう救済処置がある。
だから、特定口座で米国株や米国株ETFを買う場合は、これを覚えておいてほしい。
毎年、不動産所得の確定申告をやってる俺ですら、面倒くせえなと感じるから、あなたからしたら、確定申告をするというのは、ものすごい面倒かもしれない。
だから、NISA口座で買ったら、このような二重課税の問題は起こらない。
NISA成長投資枠で米国ETFを買って、分配金を受け取った場合、日本政府に20.315%の税金を払わなくてよくなるからだ。
ただ、NISA成長投資枠で分配金を受け取る場合でも、アメリカ政府には10%の税金を払わなければならない。これは覚えておいたほうがいい。
数値について
当たり前のことですが、ここに書いてあるのは、2026年10月に書いた数字なんで変化していきます。
純資産総額や、利回りなんていうのは、日々変化していくので、あなたがこれを読んでいる頃には、書かれている内容とは違っているでしょう。
大事なのは「趣旨」です。
数字は変化しても俺の言いたかった趣旨は変化しないはずです。
そこを見てください。
例えば、VYMの価格がいくらに変化しようが、時価総額が大きい会社の保有比率が高いから増配率は高いろう、というのが俺の言いたい趣旨です。
ここは変化しないはずなので、ここに注目してあなたの判断の役に立ててほしいってことです。
同じように、HDVの価格がいくらになって、利回りがどう変化しようが、堅実な会社ばかり買ってるってのは変わらないと思います。そこを注目してほしいってことです。
買い方について
俺の記事を読んでくれてる人はだいたい何言うかわかりますよね。
毎月、同じくらいの金額で買う積立式だと、大失敗しないです。
テクニカル分析っていう株価のグラフを読む手法があるんです。
俺が好きなやつね。
株のグラフを分析して、ここで下げ止まるとか、こうなったら上がりやすい、とかね。あるんですよ。そういう分析手法が。
そういうのを勉強するのは、あなたにとって有意義だと思うんですが、
勉強するよりまず小資金で、始めることのほうが100倍大事なので、
ここでは、毎月同じくらいの金額を買うのがいいんじゃないでしょうか、と提言いたします。
他の記事と重複しますが、毎月同じ金額を買うとですね、
株価が下がったら安く買えます。
上がった場合は高く買うことなるけれども、もっと上がるかもしれない。その時も買い逃がさなくていいんですよ。
なので、好きなETFを選んでいただいて、それを毎月同じ金額買うのが良いかと思います。
ただし、あなたの負担のない金額で。
ちなみに、細かい話をすると、ETFは非上場投資信託と違って「毎月◯◯万円分」とキッチリ金額指定で買えないです。なので、そこは「だいたい◯◯万円に収まるように買う」というように、だいたい同じくらいの金額で買うのを目指したらいいという意味だと理解してください。
まとめ
あなたと一緒にETFを見てきましたが、
結論は、アメリカのETFはすごいですね。
信託報酬の面でも、純資産総額の面でも、抜群です。
VYMとHDVは俺も欲しいなと感じてしまうレベルですな。
日本のETFも、もっと頑張ったほうがいいと思う。
ただ、日本は今、インフレが進行しているじゃないですか。
土曜・日曜は嫁と息子が遠くに遊びに行って、外食して帰ってくるんですよ。
で、俺には弁当買ってきてくれるんですけど、
弁当の値段がどんどん上がってますね。
こういうふうに物の値段が上がっていくことを、俺は肌身に感じてるわけです。
物の値段が上がるっていうことは、それを売っている企業の売上が伸びるってことです。
なんのコストもかけずに。
なんの費用もかけずに売上をあげれるってかなり有利じゃないすか?
2026年10月時点で、日本はそういう状態なんだなと感じるわけです。
だから、日本株を買うってアリなんじゃないかなと個人的には考えてます。
なので、日本株高配当ETFも候補に入れる価値はあると思います。
まあ、日本株ETFも米国株ETFも、どっちも買うと分散されて、より安全になっていいかもしれないですね。
結論を言うと、今回紹介したETFであなたが気に入ったものを毎月だいたい同じくらいの金額を購入していったら、大きな失敗はないと思う。
ただし、毎月の積立をやめた場合は、大きな損失を被る可能性はある。
高いところで積み立てていて、暴落したら怖いから買わない、とかなると、平均価格が下がらないです。
さらに、そこでパニックになって売るとなると、普通に損しますよ。