↑こちらの記事で、150万円~200万円分くらいアドバンス・レジデンス投資法人を買ってもいいかなと書いておりました。
んで、アドバンス・レジデンスが下がってきて大体100万円くらいまで買い増ししたんすよ。
そっからさらに買ってもよかったんですが、
それよりも分散した方がより良いかなと思い、かねてから気になっていた
野村不動産マスターファンド投資法人(3462)を100万円くらい(8株)買ってみました。
それでですね、最近、ものすごくリートが下がっていて安く買えるチャンスなので、
リートと現物不動産を比較するっていうのを今日はやってみたいと思います。
現物不動産と比較することで、どれだけお買い得かっていうのがわかるかと思うんで。
現物不動産とリートの比較
価格 9,950万円
満室想定利回り 7.1%
所在:横浜市南区
最寄:横浜市営地下鉄ブルーライン 蒔田駅 徒歩13分
土地:188㎡
建物構造:195㎡ 木造 3階建
令和9年完成予定 (2027年)
間取り:21㎡(1K 全9部屋)
↑例えば、この新築物件と比較してみましょうか。
これは俺が雇っている不動産屋が送ってくるメルマガから案内されたもので、「未公開物件」でないものの中から不作為に選んでます。
俺のビジネスパートナーが紹介している不動産なので、優良物件なはずです。
「現在、設備費や建築費が高騰していて、横浜市内で利回り7%を出せるのは稀」だということでオススメとのことです。普通、新築アパートは6.5%くらいの利回りらしいです。
じゃあ、この優良物件(仮にアパート蒔田と呼びます)と昨日、俺が買った野村不動産マスターファンドを比較してみましょう。
利回りの比較
野村不動産マスターファンドの利回りは5.4%です。
一年間でもらえる分配金が7,329円で、1株135,140円で買っているので、7,329円÷135,140円=5.4%。
それに対し!
アパート蒔田(まいた)の満室想定利回り7.1%で、アパート蒔田の勝ち!
って、思うでしょうか。
でも、考えてみてください。
アパート運営には費用がかかるんですよ。俺は実際やってるからわかりますけど、かなりかかりますよ。
管理費、修繕費、税金、共用部分の電気代、それからお客さんを募集する時に払わなきゃいけない広告宣伝費、仲介手数料などなど。
だから、比較するためには、アパート蒔田もこれら費用を引かなければならない。
これら諸経費を家賃の20%と仮定します。
経費率20%の根拠は、不動産を維持するためにかかる年間経費の総額が、家賃収入の約15%〜20%に収まることが多いからです。
なので、アパート蒔田の諸経費を引いた利回りは、7.1×0.8=5.68%です。
つまり、管理費や修繕費や集客にかかる費用を引くと、実質的に利回りは5.68%まで下がるということですね。
で、この5.68%でリートの利回りと比べていいのでしょうか。
そこはちょっと待ってください。
この5.68%ってのは満室想定での利回りですよ?
横浜市営地下鉄ブルーライン、蒔田駅、徒歩13分はそんなに入居率100%を期待できるほどの好立地なのでしょうか?
まず駅までの道のりはほぼ平坦らしいです。これは素晴らしい!
坂とかあったら、キツイじゃないですか。
徒歩13分の蒔田駅、よくわかんないけど、横浜市内でしょ?
充分に戦えるんじゃないですか。
立地的には俺の基準では問題は全くないです(詳しくは見てないですが)。
でも、入居率100%ってのはどうなんですかねえ。
新築当初はすぐに埋まるかもしれませんね。
でも、古くなってきたら、だんだん入居率が低下していく立地なんじゃないですか?
となると、入居率85% 〜 90%を想定するのが現実的じゃないですか?
想定する時は常に低い方を取るという俺の原則から、入居率85%とした場合、
利回り5.68%×入居率85%(0.85)=真の利回り4.828%、ということになります。
つまり、アパート蒔田を現金で買った場合、管理費や修繕費などの諸費用と、空室を加味した現実的な真の利回りは、4.8%だということです。
それに対する野村不動産マスターファンドの利回りは5.4%で、リートの勝利です。
つまり、リートは、管理費や修繕費、税金、集客費用、すべてを引いても、それでも5.4%の利回りをもらえるってことです。
じゃあ、野村不動産マスターファンドは、空室率を想定して、ディスカウントしなければならないのでしょうか?
俺はその必要はないと考えます。
理由は稼働率が公開されており、上場された2015年から現在までで稼働率97%を下回ったことがないからです。
というか、98%を下回ったことは月は5回しかありません。
2022年7月:97.8%、
2016年11月:97.8%、
2016年12月:97.7%、
2017年1月:97.8%、
2017年5月:97.9%
の5回です。
つまり、野村不動産マスターファンドはこれまでで最悪でも97.7%の稼働率だということです。
なので、空室率を加味して利回りからディスカウントする必要はないでしょう。
なぜ、こんなにも優秀な稼働率かというと、物件のクオリティがすごいからです。
物件の質の比較
アパート蒔田は、蒔田駅・徒歩13分。いいと思います!充分です!
安くて資金があったら、俺だったら買いたいです。
しかし、野村不動産マスターファンドの中に入っている物件はそういうレベルじゃないんです。
質が高い一級の物件が揃ってるんです。
例えば、中座くいだおれビルは俺のような引きこもりでも知ってるビルだ。
一度見たら忘れられない道頓堀のシンボルである看板人形「くいだおれ太郎」のあのビルね!
それから、新宿から徒歩7分の知名度が高い新宿野村ビルとか、NECの本社が入っている日本電気本社ビル、ユニバーサル・スタジオ・ジャパン(USJ)に隣接するユニバーサル・シティウォーク大阪も入っている。
いかにもユニバーサル・スタジオの帰りに立ち寄りそうじゃないか。
このような高品質の物件が入っているから、97.7%以上の稼働率が実現できているのだろう。
ちなみに、最低97.7%ってことであって、今は99%の稼働率です。
分散の比較
アパート蒔田は9部屋あるので、一部屋空きができても、11%売上が減るだけです。
マンションの一部屋に投資していた場合、空いてしまうと100%収入がなくなるのに比べて安全です。
しかし、野村不動産マスターファンドはそういう次元ではないです。総合型J-REITで、オフィス、住宅、商業施設、物流施設、ホテルなど様々な建物、286物件が入っています。
一部屋空きができたところで、売上に与える影響は微々たるものです。
割安さの比較
アパート蒔田は価格9,950万円、新築ということなので、まんまこの値段なんでしょう。特にプレミアムもついてないし、値引きもされていない。
野村不動産マスターファンドはNAV倍率0.68ということで、中に入っている良質な物件たちが32%オフで売ってるってことになります。
流動性の比較
アパート蒔田を売るとなったら大変です。
不動産会社に買い手を探してもらい、契約と引き渡しの時に2回買主に会わなきゃならないし、仲介手数料は300万円くらいかかるだろうね。
それに引き換え、リートを売るなら、パスワードを入力して、ワンクリックで済む。
手間の比較
大家さんはよく決断を迫られます。
管理を不動産会社に任せる場合、アパート蒔田で退去者が出たら、次はこの条件でいいですか?と、聞かれるんだけど、その条件が間違っていることが普通にある!
だから、ちゃんとチェックしなきゃあならない。
早期解約違約金の数字が間違っていたり、家賃を高くすべきところをしていない、とかね。
最近は家賃が上昇傾向にあるのに、そのまま放置しているから、
「家賃上げられないんですか?どこも賃料上がってますよ?」と一言メールしたら、すごい調べてくれて、6%くらい家賃を上げられた。
それでもすぐにお客さんが入った。
たった一通メールしただけで、売上が上がったんだぜ?ちゃんとよくチェックしなきゃいけないんだよ。
管理会社の人はプロでいい人たちばかりだから、気づけばちゃんとやってくれるけど、他にもたくさんやることがあるんだから、俺の物件にだけ注視できないんだよ。
だから、オーナーじゃなきゃ気づけないことがあって、それを担当者の人に伝えなきゃならない時がある。
それからさ、修繕費もいろいろあるんだよ。
管理会社さんが原状回復工事のお見積りをくれるんだけど、これおかしいんじゃないか?って思うやつがたまにある。
それは言えばなんとかしてくれるから、ちゃんとここも見なきゃならない。
あと、エアコンは楽天とかヨドバシカメラで注文したほうが安いから、そこはオーナーが別に発注したりとかね。
あとさ、共用部分の庭の木の枝が隣に入るから、剪定する必要があるって言われた時なんかさ、
枝切るだけで、1万円くらいの見積もり出されたんだよ。
しかも、工事後に再び枝が伸びた場合は別途料金がかかるんだってさ!
毎回枝が伸びたら金払わなきゃならないのかよ、そりゃヤダし!
それだったらノコギリ買って、全部の木を切ったほうがいいやって思って、俺が自らやったんだよ。
何時間かかけて木を切りまくったけどさ、あれは大変だった。
だから、夏前になったら除草剤まいてくださいって5回くらいお願いした。
そういうふうにね、大家だったらなにかと面倒なことがあるんだ。損しないようにやろうとするとね。
じゃあ、リートはどうかっていうと・・
放置でオーケイ!!!
放置してたら、プロ中のプロが全自動で勝手にやってくれる。俺をはるかに超えるクオリティで。これは楽だ。
現物不動産は借入で買える
とはいえ、現物不動産には借金で買えるという大きなメリットがあります。
野村不動産マスターファンドを100万円くらい出して買ったといいましたが、
アパート蒔田は自分の現金を1円も使わずに、30年ローンとか組んで買うことが可能です!
これはすごいですよね。
現金を一切使わずに資産を増やせるっていうスゴ技です。
あ、ちなみに、アパート蒔田は9,950万円だけど、これを9,950万円で買うことはできません。
仲介手数料、司法書士代金、税金、保険料、借金で買うなら銀行への手数料、固定資産税・都市計画税の清算金などがかかります。
これらが、物件価格の約5%くらいかかると仮定すると、 500万円くらいかかります。諸費用だけでもすげえ高い。
でも、オーバーローンといって、これら諸費用もすべて借金することも可能です。
そうすると、本当にアパート蒔田を1円も使わずに入手できてしまうのです!!!どっひゃー!!!
このやり方は、不動産価格と金利が低い時にやると、メチャクチャ効果的です。
俺がそういう時代に不動産投資をやっていたら、かなりの大金持ちになっていたでしょうね。
どうやったら少しでも多く借金をして良い不動産を買うかってことに全集中します。
でも、今は不動産価格も、金利も高いですから!
この手法はキツイんじゃないですかね?
もしアパート蒔田をオーバーローン、諸費用500万円、変動金利3.5%で、30年借入だと、どうなるかシュミレーションしてみようか。
総借入金額は1億450万円(物件の値段9950万円+諸費用500万円)です。
<毎月の営業利益の想定は、40万円>
(↓詳しくはこちら、読み飛ばしてもオーケイ!)
満室想定利回り7.1%なので、満室だった場合の家賃は、706.4万円なのですが、
入居率85%と考えると、年間の家賃は706.4万円×85%=600.4万円。
そこから運用諸費用20%を引くと、600.4万円×80%=480.3万円。
なので、毎月入ってくる収入は、480.3万円÷12=40万円くらいということになります。
<毎月のキャッシュフローの想定は、ー6万9251円>
(↓詳しくはこちら、読み飛ばしてもオーケイ!)
元利金等払いで返済した場合、毎月の返済額は469,251円になります。
これは元金と金利を合わせた支払額です。
ちなみに、元利金等払いをすると、最初はたくさん金利を払い、元本はちょっとしか払われないってことになります。
で、時間が経過するに従って、支払う金利は減り、元本返済額が大きくなります・・まあ、借金するとそんな感じなのかっていうザックリとイメージを持ってもらえたらいいと思います。
なので、毎月のキャッシュフローは、40万円ー469,251円=ー6万9251円です。
つまりですね、9950万円のアパート蒔田を0円で手に入れることは可能です!
でも、それをやると、毎月あなたの銀行口座から6万9251円の現金が減りますよってことです。
それでいいんですか?ってことです。
赤字になると、本業の税金が低くなるっていういいこともありますし、
毎月6万9251円を支払ってたら、30年後からは毎月40万円の収入が入ってきます。
だから、年金の変わりになるかもしれませんね。
あ・・でも、アパート蒔田は、木造だった。
築30年の木造になると、家賃は下がるし、集客も大変になりますよ。
だから、年金にすることを計画するなら、老後、築30年の物件を持つことになるので、入居率や家賃の想定をもっと下げないといけない。
まあ・・、
とにかく俺は、30年もの長い間、毎月6万9251円の現金を支払うっていうのは俺は絶対にイヤです。
俺だったら、こういうのは絶対にやらないです。
「借金は借金が返す」っていう俺の好きな言葉があります。
この言葉の意味は「引きこもりで働けないんだったら、良い物件を良い条件で買えれば、ウンコして寝てるだけで、その物件が借金を返してくれる」ってことです。
俺だったら返済比率40%とか30%じゃないと借金して現物不動産買いたくないです。
2棟目のアパートは借金して買ったんですが、返済比率が40%前後だったから、契約したんですよ。
これは年間、満室で400万稼げるアパートだったら、借金の返済額は160万円が上限だってことです。
まあ、つまり言いたいことはですね、キャッシュが減るなんて、引きこもりからしたらクソだってことです。
キャッシュフローを減らすやつは引きこもりじゃねえ!!!
おおお!俺、いま、いいこと言ったよね?
「キャッシュフローを減らすやつは引きこもりじゃねえ」なんて、こんな素晴らしいことエピクテトスだって言えると思いますか?
とにかく、なにが言いたいかっていうと、引きこもりたかったら、武田薬品と俺くらいキャッシュフローを大事にした方がいいと思いますってことだ。
武田薬品のPERが馬鹿高いとかさ、みんな言うよね?キャッシュフローはすごいんだぞ!!!
ちなみに、上記想定シュミレーションは変動金利でやってるから、金利が上がると、さらに負担は悪化します。
じゃあ、固定金利でやればいいのかっていう話だけど、固定金利にしたとしても、もっと金利は高くなるよ。
買うタイミングについて
↑この記事で、アドバンス・レジデンス投資法人をちょっとずつ分割で買ってるって話をしました。
この時は58万くらいしか買ってないけど、下がってきたらもっと買って、最終的には150万円~200万円分くらい買いたいなあってことを書きました。
しかし、今回、野村不動産マスターファンド投資法人は、目標100万円買いたいってことだったんだが、
一回でいきなり100万円ボンっと買っちゃってる。
なんでやねん、ちょっとずつ買うのと違うんか!?
って、あなたは思うかもしれないから、ここを話しといたほうがいいよね。
なんで今回一括でドカンと買ったかっていうと、
チャートの形を見てのことなんだ。
俺の中では、「ここで行く!」って形だったから。
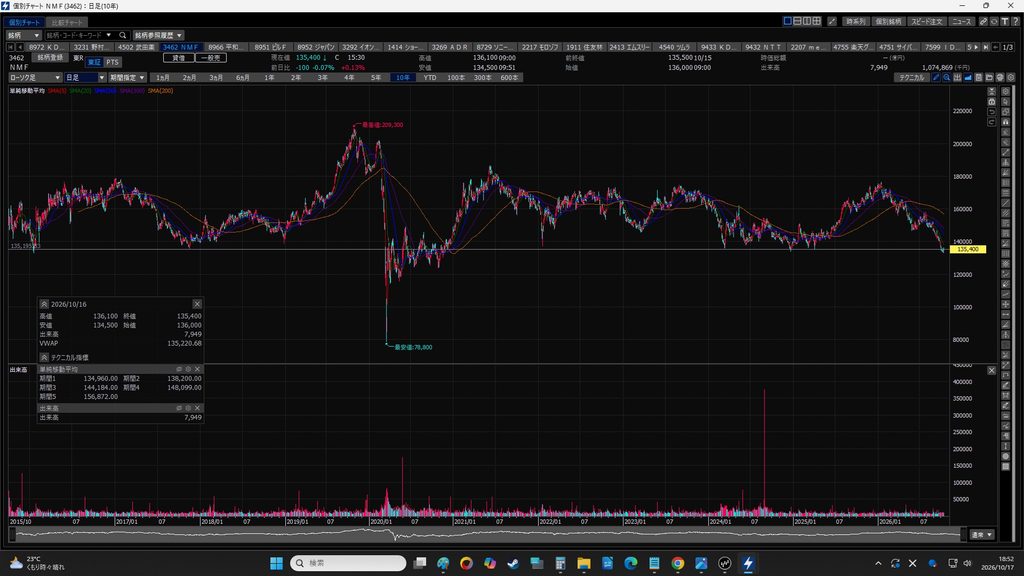
この10年チャートを見てほしいんだが、
2021年からの最安値圏にいる。
んで、そこから、ちょっと上がって5日移動平均線を超えて、2日間滞在したんだ↓。
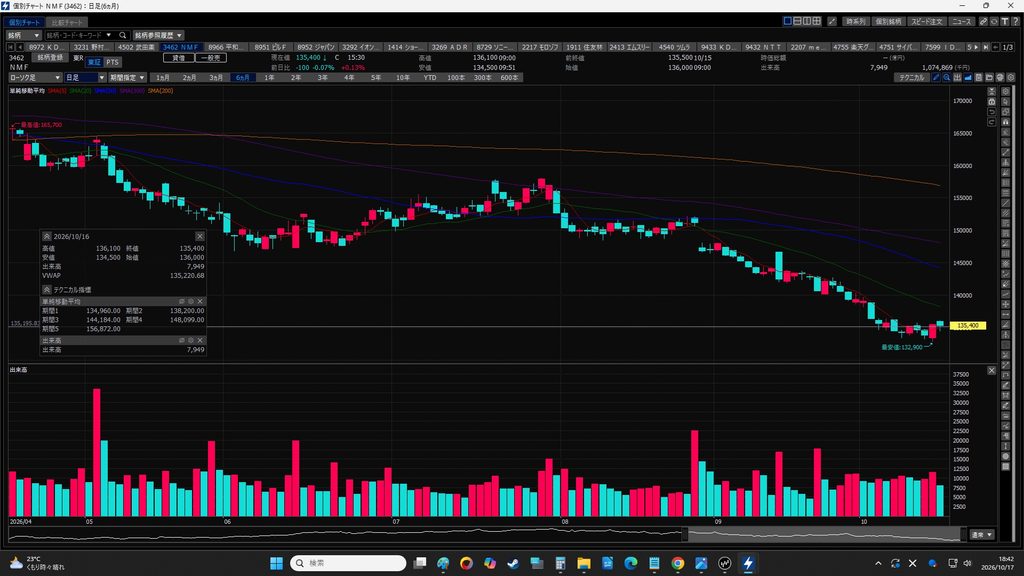
これ、買いでしょ!?
ってことです。
相場っていうのは、上昇トレンド、下落トレンド、横ばい(レンジ相場・ボックス相場)の3つのシーンがある。
で、野村不動産マスターファンドの10年チャートを見ると、横ばい相場なわけですよ。
2020年のコロナの時だけは下に突き出てるけど、これはオーバーシュートと見る。
オーバーシュートってのは、一時的に普通じゃない状態になって行き過ぎちゃうみたいな感じ。
コロナ禍っていう普通じゃない状態の混乱の中の下落だから、ここは差し引こうってことね。
つまりさ、コロナ禍のオーバーシュートを無視したら、俺には基本的にレンジ相場に見えますってこと。
こういう場合はレンジの下の端っこに行ったら、買う。
上の端っこに行ったら、売る。っていうのが普通なんです。
で、教科書的には、レンジの端っこに行って、なおかつ、そこからの上昇を確認した時に買うって感じになる。
2026年10月16日の野村不動産マスターファンドは、5日移動平均線を超えて2日間滞在するだろうと思ったから、買ったんだ。
この5日移動平均線を2日間超えたら、ってルールはいろんな人が使ってると思うんだけど、
50万円を5000万円に増やしたっていう投資家からマンツーマンでレッスンを受けたことがある。
彼いわく「5日移動平均線を1日超えたくらいでは、不安定だから、2日間超えるか見る必要がある」んだそうだ。
(↓ここからはさらにマニアックになるから、飛ばしても良し!)
俺が買ったのはお昼が過ぎたくらいで、15時時点で5日移動平均線を超えるかどうかはわからなかった。
そこで、1時間足を見て判断したんだ。
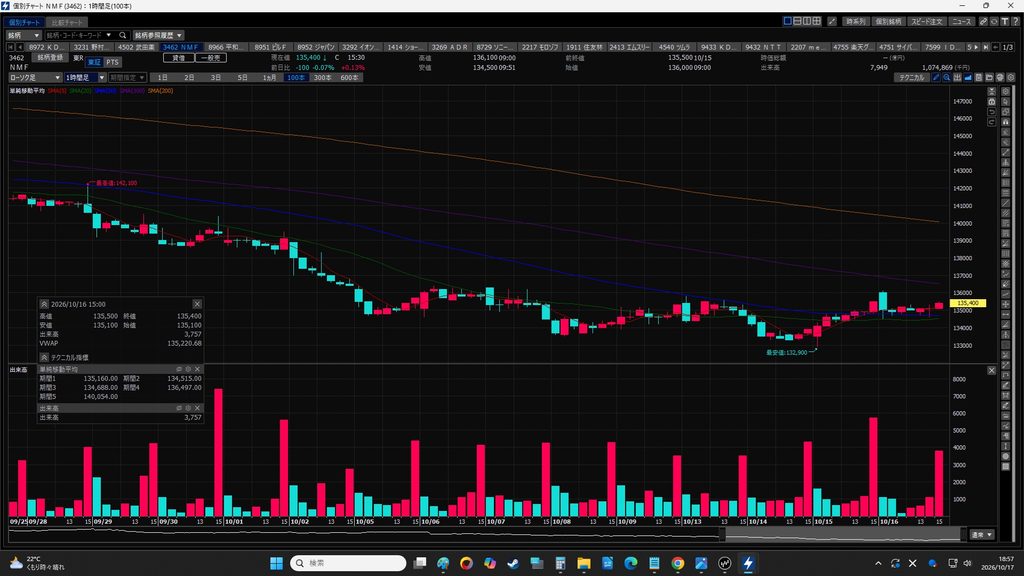
↑これが一時間足のチャートなんだけど、
最初は20MA(20期間移動平均線のことね)の下に居て、何度も20MAに跳ね返されていたけど、やがて
20MAを超えて、さらに50MA(50期間移動平均線のことね)をも超えて滞在している様子がうかがえる。
これを見て、おそらく15時になっても、5日移動平均線の上に株価はあるだろうなと判断したわけだ。
チャートの勉強しないとここらへんはよくわかんないと思うから、テキトーに聞き流してもらっていいよ!
んでさ、こっから下がることもぜんぜんあるぜ?
それを前提で買ってるんだ。
100%下がらないで買える場所なんてないから。
でも、8回くらいこの価格帯で反発していて、ここはみんなが意識する価格帯だと思うから、俺だったら買いますね。
そういう感じにチャートを読む人もいるんだなあ、ってイメージだけでも掴んでもらえたらいいです。
まとめ
けどさ、こうやって現物不動産と比較すると、今安くなってるリートがどれだけお得かってことがわかるだろ?
現物不動産を買う方が有利な時もある。
でも、不動産価格も金利も上がっている時期に買うのは分が悪い。
常に無敵の投資法があるわけじゃないんだよ。
その時期に合った最適な投資法があるんだ。
あ、インデックス積立だけは無敵だと思うけどね。
で、2026年10月の現時点でいえば、借金して現物不動産買うより、Jリートを現金で買ったほうが、時流に合ってると俺には見えるってことだ。